
Caso de éxito en la reducción de deuda tributaría en la Liquidación de impuestos patrimoniales
Caso de éxito en la reducción de deuda tributaría en la Liquidación de impuestos patrimoniales
Si ha recibido una carta con una complementaria en la liquidación de los impuestos de Transmisión patrimonial -ITP- y Actos Jurídicos Documentados AJD, os presentamos un caso de Éxito en la reducción de La liquidación Complementaria con el proceso adminitrativo de la tasación pericial contradictoría.
Caso de éxito: La reducción de deuda tributaría en la Liquidación de impuestos patrimoniales
Nuestro Cliente adquirió una vivienda junto a una trastero en el mes de Marzo del 2014, al cabo de una año recibió por parte de la agencia tributaría una carta con una liquidación provisional en el que le reclamaban una complementaria con un importe de deuda a pagar de 4.816,07€.
Solicitar Presupuesto de Tasación
Caso de éxito en la reducción de deuda tributaría en la Liquidación de impuestos patrimoniales
Si ha recibido una carta con una complementaria en la liquidación de los impuestos de Transmisión patrimonial -ITP- y Actos Jurídicos Documentados AJD, os presentamos un caso de Éxito en la reducción de La liquidación Complementaria con el proceso adminitrativo de la tasación pericial contradictoría.
Caso de éxito: La reducción de deuda tributaría en la Liquidación de impuestos patrimoniales
Nuestro Cliente adquirió una vivienda junto a una trastero en el mes de Marzo del 2014, al cabo de una año recibió por parte de la agencia tributaría una carta con una liquidación provisional en el que le reclamaban una complementaria con un importe de deuda a pagar de 4.816,07€.
Solicitar Presupuesto de Tasación
Cómo actuar ante una liquidación complementaría o un caso similar?
Tras ponerse en contacto con nosotros en ITE-ESPAÑA, tras estudiar la viabilidad, presentar las opciones tiene 10 DÍAS para recurrir e impugnar los impuestos en transmisión patrimonial y sus posiblidades
Vea aquí las diferentes posibilidades
recomendamos que iniciase la reclamación del derecho mediante un procedimiento administrativo en referencia a los impuestos de ITP / AJD en transmisión patrimonial, realizamos los siguientes pasos:
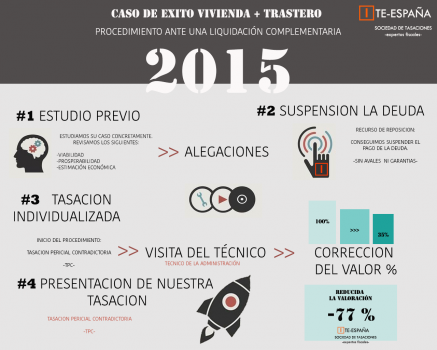
El proceso de tasación pericial contradictoria. SUSPENSION DEL PAGO #1
Comenzamos el proceso de la tasación pericial contradictoria, manifestamos por medio de alegaciones nuestra disconformidad para que principalmente se suspenda el pago.
ENCARGUE AQUÍ SUS ALEGACIONES X 85€
La agencia tributaria y el Recurso de Reposición #2
La agencia tributaría nos contesta con una negativa insistiendo en el valor de la primera liquidación, tras esta acción presentamos un Recurso de Reposición con reserva de la tasación pericial contradictoria.
La tasación individualizada. #3
Trascurridos unos meses, le notifican al propietario, la visita por parte de un técnico de la administración para proceder a la tasación individualizada, está fue notificada el 8 julio del 2015 con un valor corregido de 150.360,08 €, por lo que se disminuyó el valor un %, 31.591,16 €
Nuestra tasación pericial #4
A continuación presentamos la tasación pericial contradictoria justificando el valor de compra del inmueble.
El procedimiento administrativo que realizamos para disminuir la Deuda tributaría duro aproximadamente 4 meses y se ahorró un total de 3.584,65 €
Encargue aquí su tasación pericial contradictoria
Resumen sobre el caso de éxito en el procedimiento de tasación pericial frente a una liquidación complementaria
Valor de Compra—————————————————————-124.000 €
Pago de Impuesto de trasmisión patrimonial 8 % —————————-9.920 €
Valoración hacienda——————————————————- 181.951,24 €
Cuantía liquidación complementaria Reclamado……………………..……………………..……………………..……….4.636,10 €
————————– TRABAJO REALIZADO POR ITE-ESPAÑA———————–
Presentación de documentación elaborada por ITE-ESPAÑA
HACIENDA RECTIFICA EL VALOR DE LA TASACIÓN————————-150.360,08 €
Valoración ITE-ESPAÑA——————————————————–137.143,14 €
Pago Final————————————————————————- 1.051,45 €
Importe recurrido e impugnado frente a la liquidación en ITP de la Administración …………………….. -3.584,65 €
REDUCCIÓN EN EL IMPORTE A PAGAR———————————————-75 %
REDUCCIÓN DEL VALOR DE LA TASACIÓN —————————————–77 %